Dimisión en el Banco Central Europeo: ¿Qué pasa ahora con tu hipoteca y con los tipos de interés?
El Banco Central Europeo (BCE) se prepara para un terremoto en su cúpula. Christine Lagarde ha anunciado este jueves que dejará la presidencia del BCE el próximo 7 de febrero de 2027, a falta de ocho meses para que expire oficialmente su mandato.
Su marcha se produce en un momento sumamente delicado para la economía europea, marcada por tensiones inflacionistas persistentes, niveles de endeudamiento público disparados y serias dificultades para el crecimiento de los países miembros.
Con su salida se cierra una etapa inaugurada en noviembre de 2019 —atravesando la pandemia, la crisis energética y la escalada de precios—, pero también se reabre el debate sobre las consecuencias de una política monetaria intervencionista que mantuvo el dinero bajo durante años y distorsionó las señales de los precios.
En CredyMás analizamos qué hay detrás de este repentino adiós y cómo este cambio en la cúpula europea puede afectar directamente a tu bolsillo y a tu hipoteca.
El balance de Lagarde: tipos bajos, inflación y el «giro en falso»
Durante su mandato, el BCE recurrió a compras masivas de deuda y tipos de interés extraordinariamente bajos para sostener a los Estados, lo que generó un cóctel explosivo junto a los problemas de suministro y el encarecimiento energético.
- El cambio radical de 2022: La brutal escalada de precios obligó al BCE a dar un giro de 180 grados y disparar los tipos de interés, encareciendo de golpe las hipotecas de las familias y las finanzas de las empresas.
- El paso en falso de 2024: A pesar de que la inflación seguía sin estar totalmente controlada, la institución decidió volver a bajar los tipos, generando dudas sobre su eficacia para estabilizar la economía sin desatar de nuevo los precios.
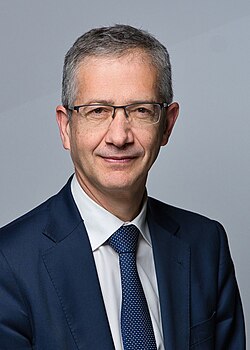
Ahora, su marcha anticipada desencadena una intensa batalla sucesoria. En todas las quinielas de Bloomberg y Bruselas destaca un nombre con fuerza: el español Pablo Hernández de Cos, exgobernador del Banco de España y actual director general del Banco de Pagos Internacionales (BPI), quien se perfila como uno de los grandes favoritos para ocupar la silla presidencial
¿Por qué nos tiene que importar quién manda en el BCE?
El BCE es, básicamente, la entidad que decide cuánto le cuesta el dinero a los bancos. Y cuando en Bruselas hay cambios o incertidumbre, el impacto llega directo a tu hipoteca:
- El riesgo de esperar a «ver qué pasa»: Con el BCE cambiando de rumbo y la inflación sin estabilizarse, fiarse de que los bancos van a bajar los tipos por arte de magia a corto plazo es jugársela.
- Bancos más precavidos: Cada vez que el panorama se complica, las entidades miran más con lupa a quién le prestan dinero y suben las exigencias para dar el 80% habitual.
- El alquiler te sigue ahogando: Mientras en Europa deciden quién ocupa el sillón presidencial, la realidad es que el alquiler en España sigue subiendo y guardar dinero para la entrada de un piso es una misión casi imposible.
El «truco» de CredyMás para que no te afecten los líos de Europa
En CredyMás tenemos una idea muy clara: las noticias económicas no tienen por qué paralizar tus planes de vida. No hace falta que tengas un máster en economía ni 50.000 € guardados bajo el colchón para comprarte tu casa:
- Financiación de más del 80% (al 90%, 95% o hasta el 100%): Analizamos tu perfil económico al detalle para ir a los bancos que mejor te financien, rompiendo la barrera de la entrada tradicional.
- Avales públicos y ayudas a tu favor: Te guiamos paso a paso para aprovechar las garantías institucionales y reducir al mínimo lo que tienes que poner de tu bolsillo.
- Tu cuota, blindada antes de que sea tarde: Te ayudamos a conseguir una hipoteca fija o mixta en condiciones inigualables para que, mande quien mande en el BCE, tu letra no suba ni un solo euro.
Si quieres adelantarte a los movimientos económicos de Europa y conseguir las mejores condiciones para tu hipoteca sin complicaciones, llámanos sin compromiso y prepararemos tu estudio financiero gratuito desde hoy mismo.